在全球氣候危機加劇、主要經濟體紛紛推動淨零政策的此刻,台灣三大排放產業——石化、鋼鐵與電子業(AI)——正站在轉型的歷史十字路口。這三個部門合計占我國製造部門近七成的溫室氣體排放,其減碳進程不僅關乎氣候責任,更攸關供應鏈安全與國家經濟韌性。然而,台灣的減碳政策仍以「個別產業」或「短期技術改善」為主,缺乏橫向整合的長期策略。
在歐盟碳邊境調整機制、國際品牌商供應鏈減碳、企業永續揭露標準正逐步成型的當下,政府目標若仍僅停留在漸進式的改善,而非積極的氣政策與治理模式,將使高碳排產業面臨被市場淘汰與資產擱淺的雙重風險。我們呼籲政府與企業正視此趨勢,以「氣候安全即產業安全」為核心原則,制定具體、透明且兼顧公正轉型的產業政策,讓台灣能在減碳與競爭中並進。
一、石化業:從過度生產走向低碳結構重塑
台灣石化業每年排放約 3500 至 4000 萬公噸 CO₂,占全國排放量約13%,是製造業最大的碳排來源。長期以來,台灣石化業仰賴高碳製程並外銷低附加價值的中間原料,然而,當前全球石化產能已嚴重過剩,且各國、各大品牌正持續擴大減塑政策,日韓企業已紛紛減產與轉型,但台灣卻仍有上游產能的擴建計畫(中油新四輕),與全球趨勢脫節。
TCAN建議政府必須從結構面重塑政策方向:
一、建立完整數據基礎,從根源設計減碳策略。 石化產品種類繁多,製程與原料種類多元。經濟部應整合上中下游關鍵數據,包括各類產品內需與外銷比例、能資源與水資源使用量、主要產品碳排量、下游端必要化學品對中上游原料的需求量等,來判斷哪些產品過度生產、哪些製程需優先汰換,方能規劃多元的政策工具來調節石化產能,避免新產能擴建造成資源浪費或違背減碳目標。
二、強化碳定價與政策誘因,讓減碳具驅動力。 目前碳費水準過低,難以促使業者改變生產模式。政府應逐步提高碳價,並提供配套誘因,提高企業導入「電氣化裂解」、「綠氫製程」、「生質/回收原料使用」等低碳技術的動機。同時,可參考歐美作法,將地方就業、社區改善納入補助條件,提升社會支持度。
三、打造基礎設施與綠色金融環境,讓減碳投資更可行。 石化業減碳需要再生能源、彈性電網、儲能及碳封存等基礎建設,政府應主導規劃並確保相關供應鏈配合。此外,金融體系應納入氣候風險評估,讓採用清潔製程的企業可取得更優惠的貸款與保險條件,讓資金流向真正具有減碳效益的企業。
四、推動需求面政策,改變消費端結構。 擴大禁塑與減塑範圍,並建立嚴謹的品質與回收標準,要求包裝與容器產品使用一定比例的再生或生物基原料、減少石化原料使用。同時,建立明確的「綠色公共採購」標準與採購制度來帶動市場需求,使低碳產品成為新常態。
五、審慎評估產能擴建,避免背離淨零目標。 我國塑膠與人纖原料的生產遠高於內需量,PP、PVC、ABS 的的出口比例甚至高達七成。若企業持續擴產,恐造成產能過剩與市場惡化。因此,中油身為國營事業應帶頭檢討投資方向,儘速淘汰高碳排設備、採用低碳製程,重新定義「國營企業在氣候轉型中的角色」。
石化業減碳並不是要「消滅產業」,而是要讓台灣在全球減碳與減塑的競賽中,從高碳製造轉向低碳高值化的永續生產。
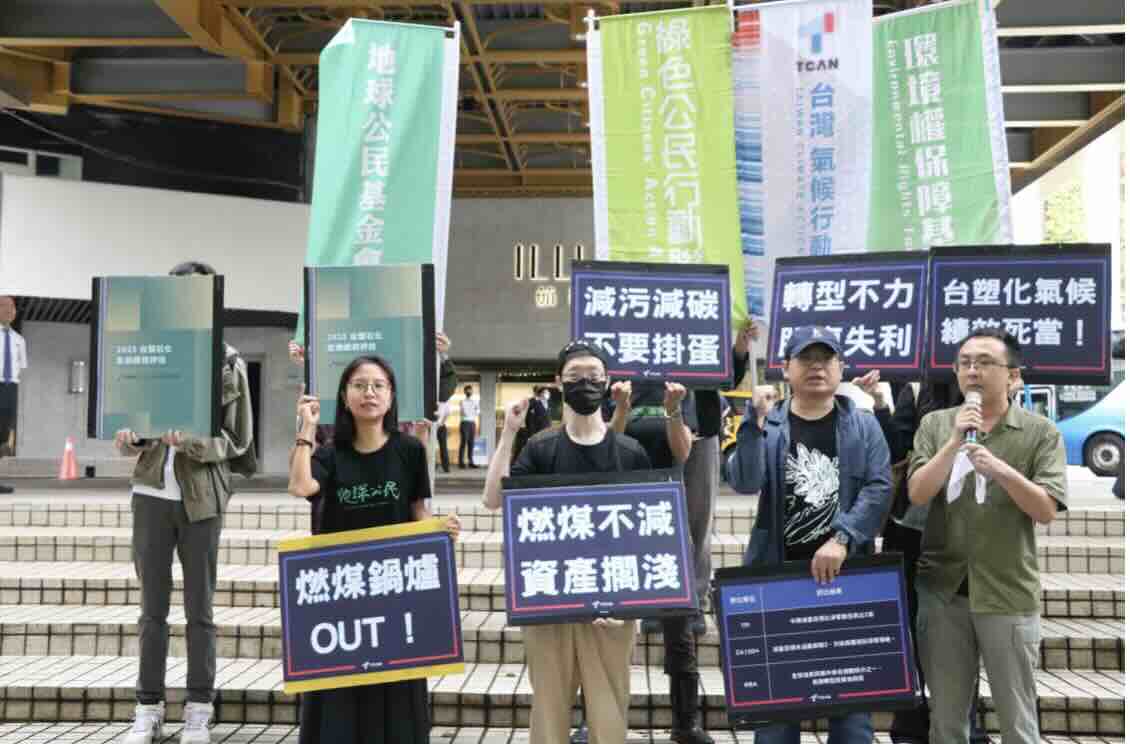
二、鋼鐵業:以高爐退場與低碳技術並行的雙軌轉型
台灣鋼鐵業每年排放近3000萬公噸 CO₂,與石化、電子業並列三大排放來源。中鋼集團身為全台唯一使用高爐一貫煉鋼的泛國營事業,肩負帶頭轉型的責任。然而面對中國產能過剩與低價傾銷,中鋼長期承受市場壓力,導致綠色投資空間受限。
中鋼於2025年提出「減碳旗艦計畫」,短期以能效提升與廢鋼增加為主,中長期布局CCS與電爐技術。然而此策略若未同步規劃高爐退場,將難以實現真正的低碳轉型。因此,TCAN建議如下:
一、規劃明確的高爐汰換時程。 政府與中鋼應共同訂定高爐退場與轉型時間表,公開相關設備汰換路徑,確保與國家2050淨零目標相符,避免成為碳費上升與國際碳邊境調整的受害者。
二、儘速導入低碳製程與氫能技術。 參考歐、日經驗,加速布局H₂-DRI(氫氣還原鐵)、NG-DRI(天然氣還原鐵)、Midrex等技術。面對前期投資風險,政府應設立專案基金補助轉型投資,協助業者分擔研發與試產成本。
三、建立「綠色生產+綠色需求」體系。 在生產端,應持續追蹤《產業創新條例》修法後,企業的低碳投資成效,若仍不足,可比照美國IRA法案或德國CCfD模式,以長期合約保障企業在低碳生產的投資回報;在需求端,公共工程委員會與環境部應參考FMC、Responsible Steel或UNIDO的「低碳鋼材標準/採購制度」等國際研究,強化當前的「工程減碳指引」,推動綠色鋼材市場。
四、健全碳定價與金融監管機制。 環境部應逐步提高碳費並建立公正轉型基金,並確保勞工可參與企業的重大決策;金管會應強化企業的永續揭露準則與永續經濟活動認定參考指引,讓資金流向具備長期減碳潛力的產業。
唯有讓中鋼真正成為「低碳製造典範」,台灣鋼鐵業才能在國際市場中以永續競爭力立足,而非陷於高碳產業的惡性循環。
三、電子與AI產業:科技繁榮下的能源焦慮
AI與半導體推動了台灣經濟的榮景,也帶來急遽上升的能源需求。台灣電子業每年約排放3500 萬公噸 CO₂,且近五年來,半導體業的用電年增率達7.53%、電子零組件業4.33%,遠高於全國平均1.33%;若電力結構仍以燃氣與燃煤為主,AI資料中心的新增需求將使減碳進程遭遇瓶頸。
根據國際電信聯盟與世界資源研究中心的分析,AI與資料中心目前最大的問題是資訊透明度極低。各大企業將實際能耗與冷卻耗水列為機密,使各國難以精確評估其氣候衝擊與用電趨勢。世界資源研究中心(WRI)警告,這種不透明性不僅削弱政策制定能力,也讓政府難以預測電網負荷與資源配置。此外,IEA於2024年《Energy and AI》報告指出,雖然AI的崛起推高全球電力需求,但若妥善運用AI於能源調度與電網管理,可提升再生能源靈活性與系統韌性,進而強化能源安全。AI既是風險的來源,也可能是氣候解方的催化劑。
因此,TCAN提出三項政策方向:
一、加速再生能源與智慧電網建設。 政府應確保風電與太陽能的佈局與資料中心位置匹配,並加速地熱、儲能技術的開發,建立在地電網韌性,降低因資料中心用電激增造成的系統不穩定。
二、落實企業責任與資訊透明。 追蹤資料中心大國如美國、新加坡制度進展,預備建立資料中心能源與水資源揭露機制,要求企業公開其能源結構與碳排數據。政府需強化其節能規範與能源使用新設/擴建評估制度,使其符合國家減碳目標。
三、發揮AI於綠色轉型的正面力量。
AI並非只是耗能,也能助力能源調度、再生能源預測與氣候政策制定。政府應啟動跨部會合作,投入AI在氣候變遷減緩與能源安全領域的應用研究,使科技成為減碳的推手。
台灣面對AI的發展除了因應用電危機的防守思維,亦須培養「利用人工智慧推動氣候政策」的主動出擊、創新思維,使台灣的科技競爭力與氣候責任並存。
結語:從危機到契機,11/1氣候遊行,共同推動台灣產業低碳轉型
石化、鋼鐵與AI三大產業的低碳轉型,是台灣邁向氣候安全與產業升級的關鍵。政府必須跳脫部門分割的思維,建立「產業轉型的總體戰略」,明確規劃時程和預算表、部會責任分工與合作模式、社會參與及監督檢核機制,確保轉型過程兼顧公正與效率。
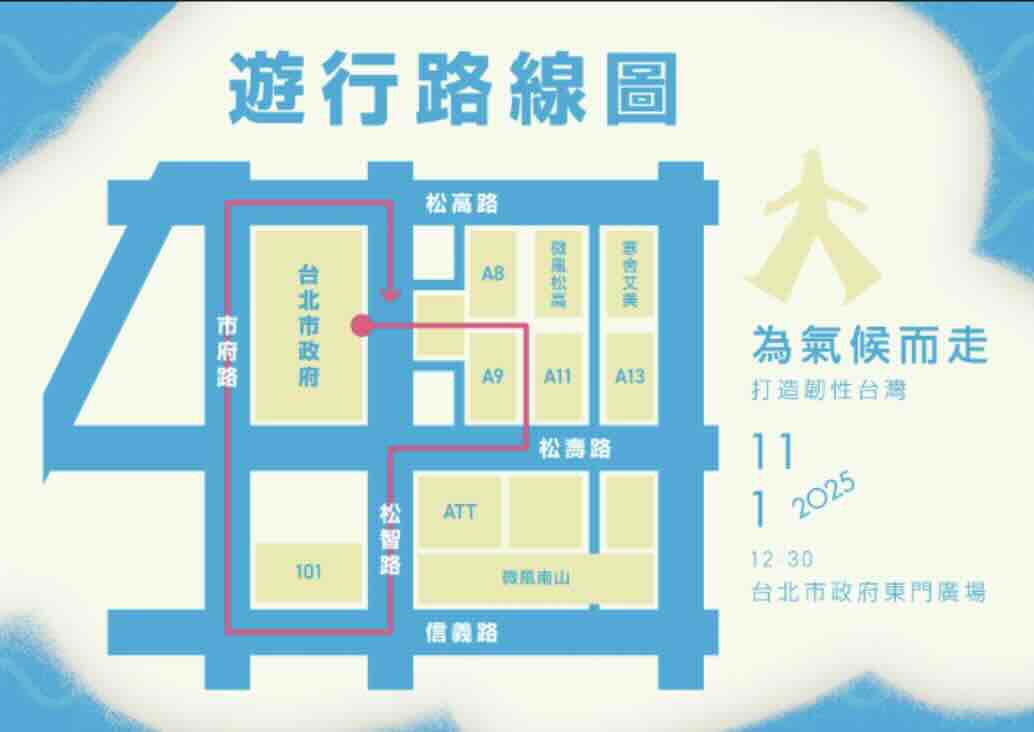
即將到來的 2025/11/01「為氣候而走,打造韌性台灣」遊行,我們呼籲關心氣候議題的百工百業一起站出來,讓減碳成為全民共識、讓轉型成為國家工程,台灣才能在氣候危機中開創新局——使能源更乾淨、產業更具韌性。
【為 氣 候 而 走|遊 行 資 訊 】
遊行當日|2025.11.1(六)12:30 ~ 17:00
集合地點|台北市政府東門廣場
遊行路線|(總長2.14公里)起點市府東門廣場 ▷ 穿越松壽廣場公園 ▷ 轉進香堤大道 ▷ 松壽路▷ 松智路 ▷ 信義路五段 ▷ 市府路 ▷ 松高路 ▷ 松智路 ▷ 終點市府東門廣場
遊行特色|分為三大區域,主舞台區安排議題短講外,也有樂團及脫口秀表演;攤位區由各民間團體組成;親子區安排環境繪本共讀、小小光電工程師體驗遊戲。
遊行官網:https://neti.cc/ZmEK9Lo
參考文獻:
Agora Industry (2023). Chemicals in transition. The three pillars for transforming chemical value chains.
BloombergNEF (2022). Decarbonizing Petrochemicals: A Net-Zero Pathway
BloombergNEF (2023). Scaling Technologies for Greening Heavy Industry A NetZero Pathfinders Report
First Movers Coalition (2023). Steel commitment